Skip links

Кейс Венчурный фонд · США · 2025

Космос как класс активов.

Ещё недавно инвестиции в космос означали терпеливый капитал: горизонты в 12–15 лет, редкие экзиты и сильную зависимость от государственных программ. Последние годы изменили картину. Венчурное финансирование достигло пика в 2025 году, число космических единорогов утроилось за четыре года, а публичные рынки открыли самое широкое окно для космических IPO с 2021 года.

Крупный венчурный фонд с глубокой экспертизой в SpaceTech привлёк Blank, чтобы разобраться, где концентрируется ценность в новой космической экономике, и превратить этот взгляд в отраслевой отчёт под брендом фонда. Мы подготовили исследование мирового рынка с фокусом на американские стартапы: от бюджетов космических агентств и новой политики США до крупнейших сделок 2025 года и профилей компаний, которые с наибольшей вероятностью определят следующее десятилетие.

80+Слайдов в итоговом отчёте
5Экспертных интервью
12Сегментов в таксономии
39Технологий на кривой хайпа
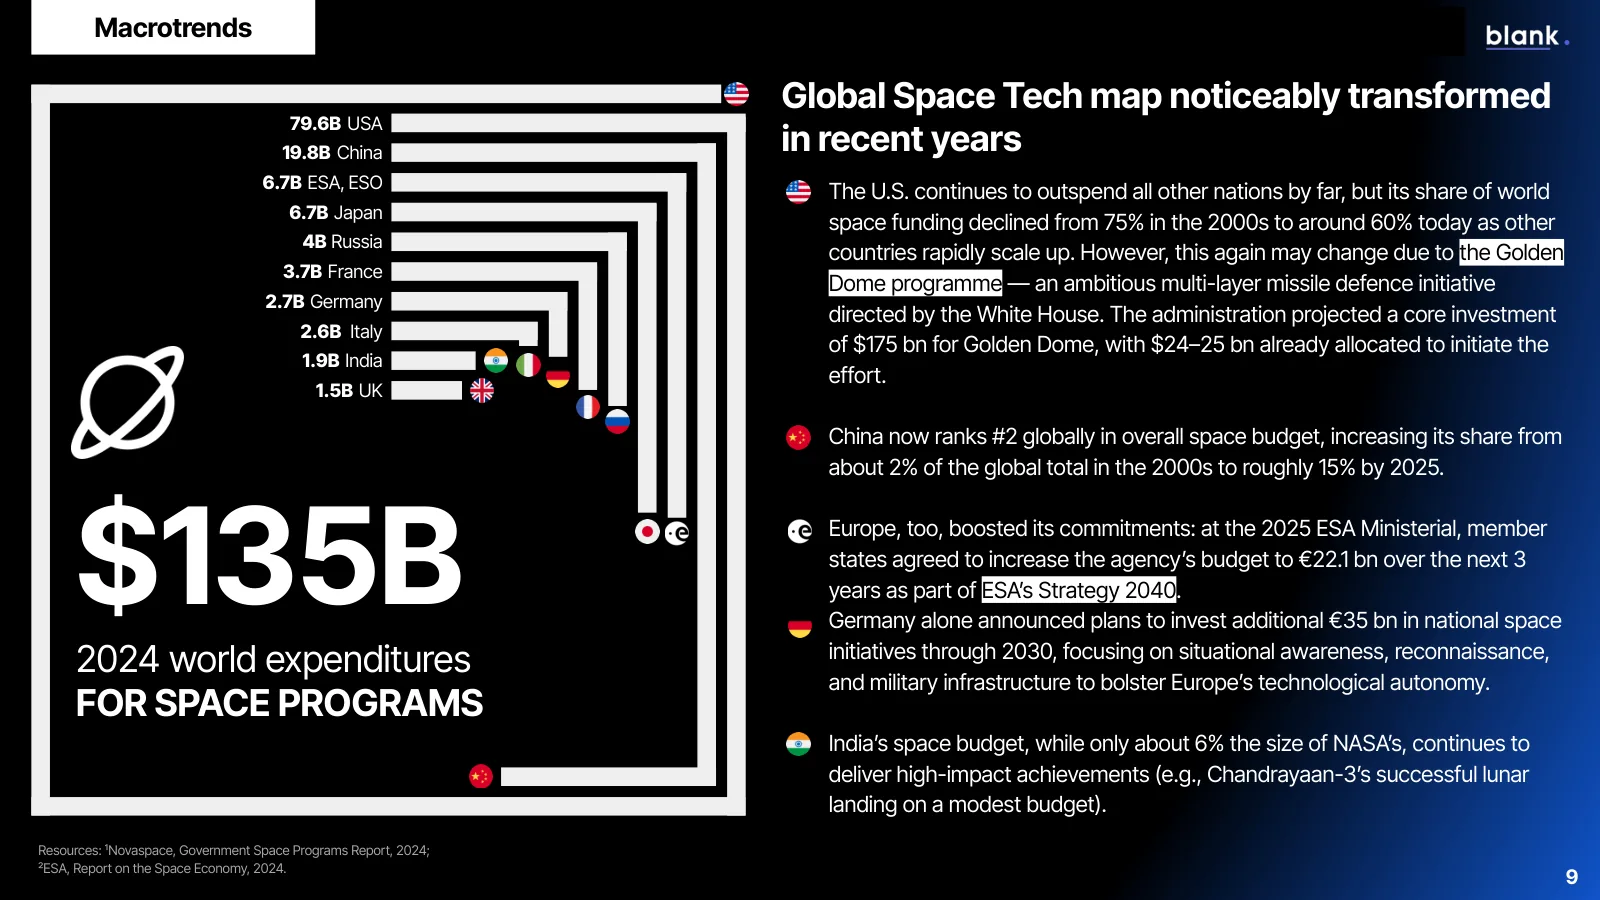
Слайд о мировых расходах на космические программы в 2024 году: $135 млрд Обложка отчёта о рынке SpaceTech: Investing Beyond Earth

Отчёт, который фонд может показать своим LP.

Наш клиент инвестирует в стартапы ранних стадий в США и Европе. Его тезис построен вокруг базовых слоёв космической экономики: генерация энергии для орбиты и дальнего космоса, двигательные установки, космическая инфраструктура, управление космическим мусором, мониторинг космической погоды и сервисы на орбите.

Фонд хотел выпустить отчёт под собственным брендом, который подкрепит его взгляд на рынок данными и сделает его понятным широкой профессиональной аудитории: LP, соинвесторам, фаундерам и партнёрам по отрасли. Такой документ становится опорой в разговоре с LP, уходит соинвестору перед синдицированным раундом или открывает первую встречу с командой основателей.

Команда фонда

  • Задала инвестиционную оптику и вопросы, на которые должен ответить отчёт
  • Привлекла экспертов из своего консультативного совета
  • Рецензировала черновики и утвердила итоговую презентацию

Наша команда

  • Отвечала за структуру и текст
  • Собрала данные космических агентств, венчурных баз и отраслевых отчётов
  • Провела интервью и подготовила профили компаний
  • Оформила 80 слайдов в бренде фонда

Восемь из 80 слайдов.

Тяните ленту, чтобы листать, нажмите на слайд, чтобы открыть его на весь экран.

Обложка отчёта: Investing Beyond Earth01
Обложка. Investing Beyond Earth, отчёт о рынке SpaceTech.
Слайд: карта мировых расходов на космические программы, $135 млрд в 2024 году02
Макротренды. $135 млрд мировых расходов на космические программы в 2024 году: кто платит и за что.
Слайд: орбиты заполняются, запуски спутников по годам03
Пробка над головой. Сколько спутников уже на орбите и как быстро растёт их число.
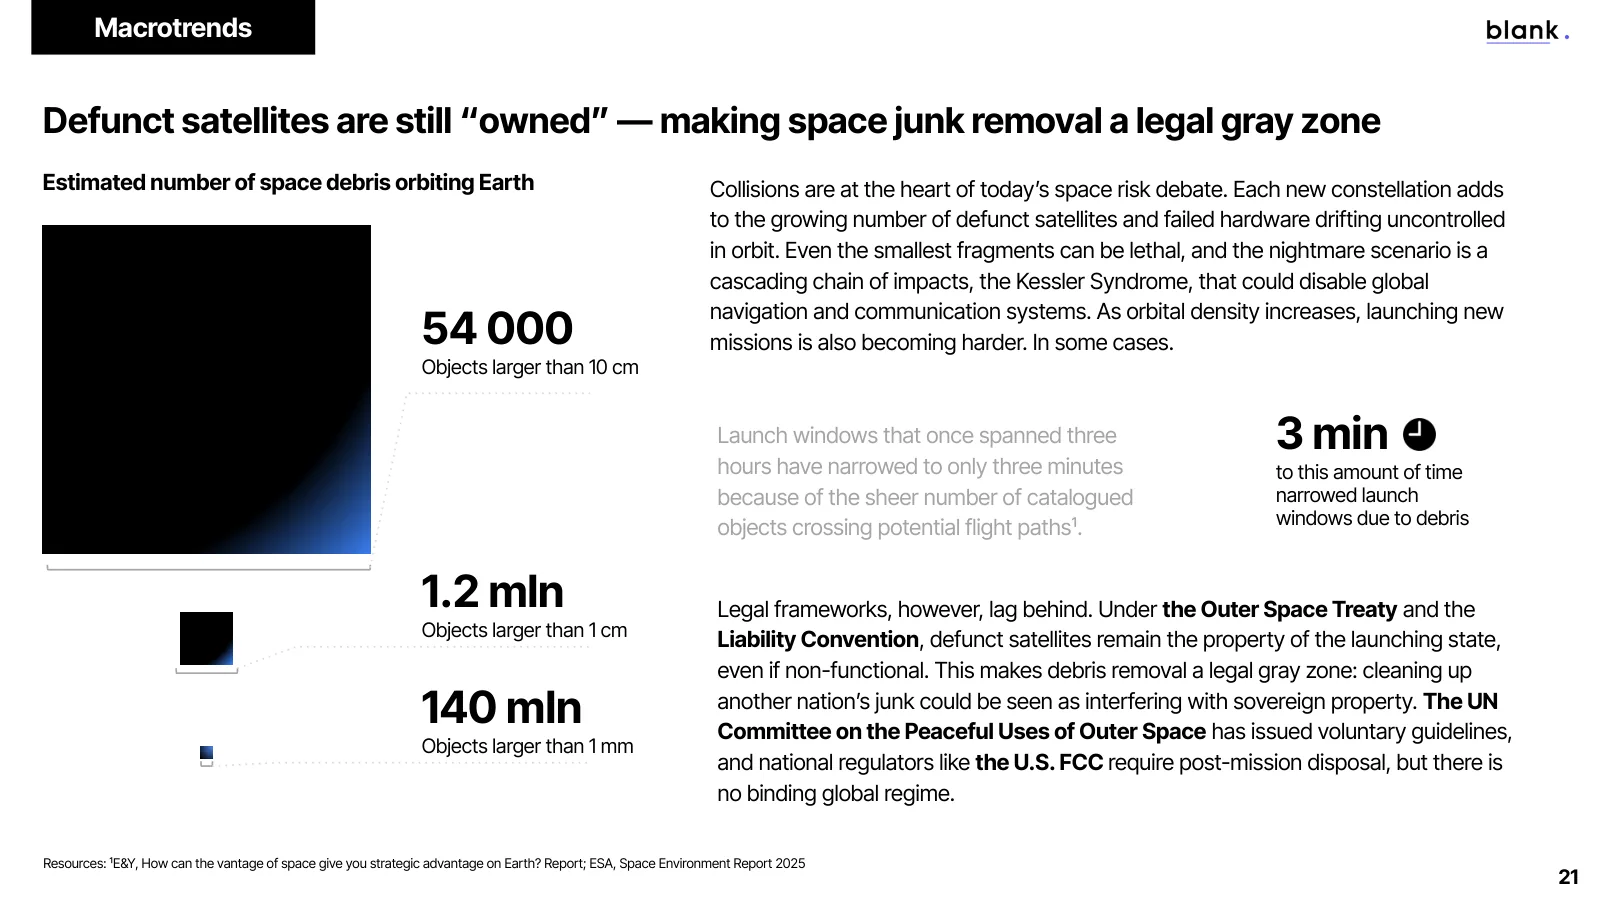
Слайд: неработающие спутники остаются чьей-то собственностью, уборка космического мусора в правовой серой зоне04
Правовая серая зона. Мёртвый спутник по-прежнему принадлежит запустившему государству, и это осложняет уборку мусора.
Слайд: крупнейшая волна IPO в Space Tech с 2021 года05
Инвестиционный пульс. Крупнейшая волна космических IPO с 2021 года и инициатива J.P. Morgan на $1,5 трлн.
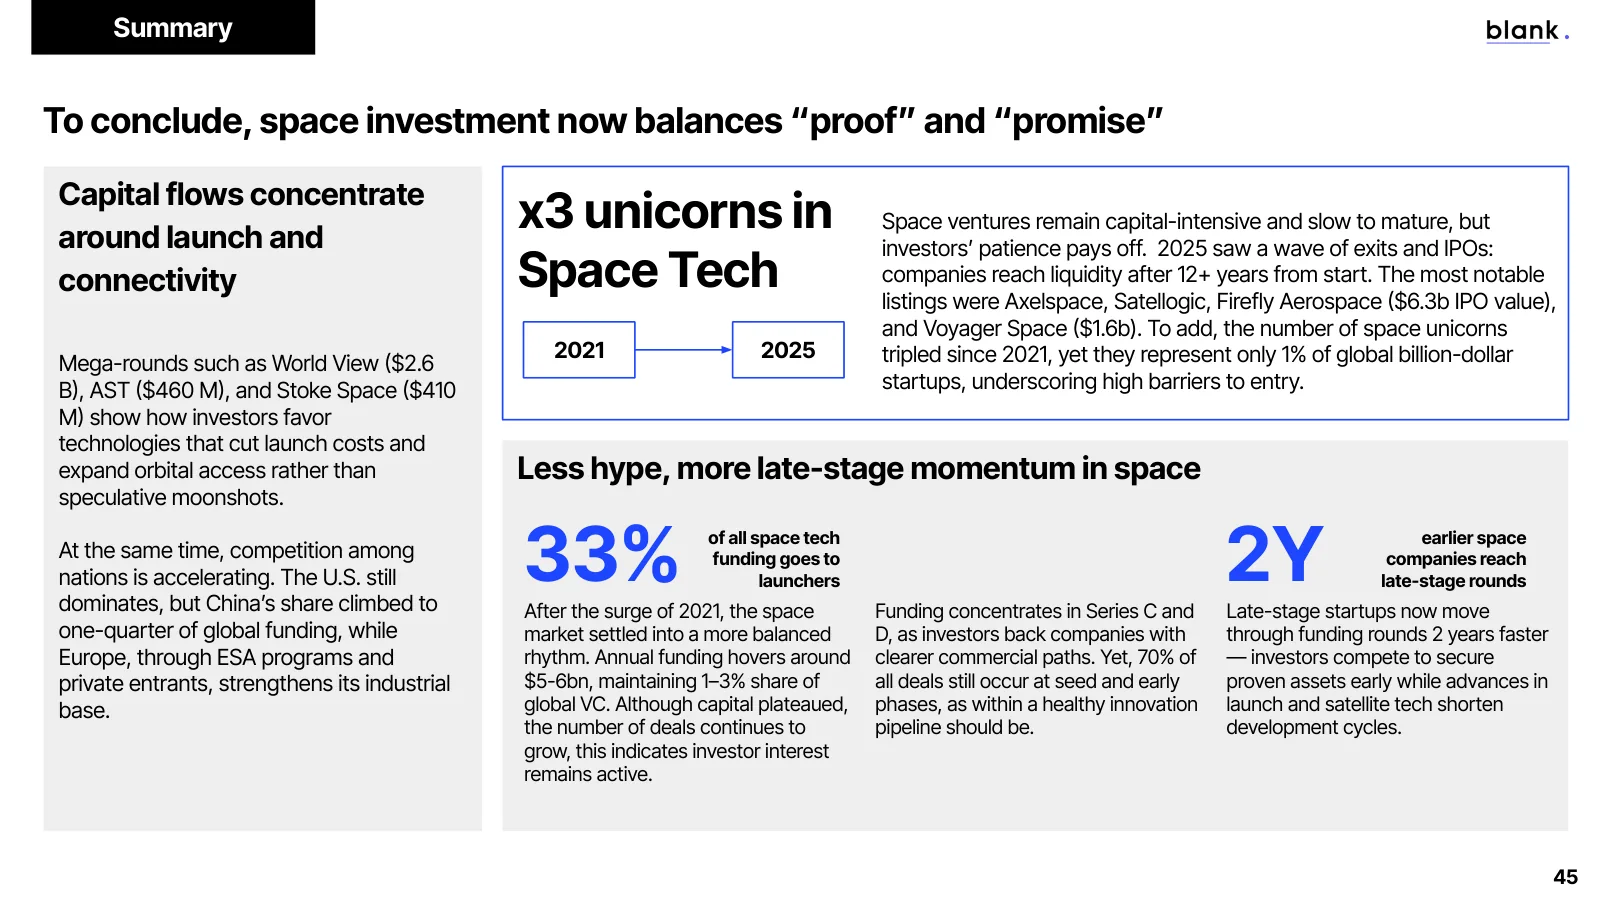
Слайд: космические инвестиции между доказательствами и обещаниями, итог инвестиционной главы06
Итог главы. Космические инвестиции теперь балансируют между доказательствами и обещаниями: три единорога стали пятнадцатью.
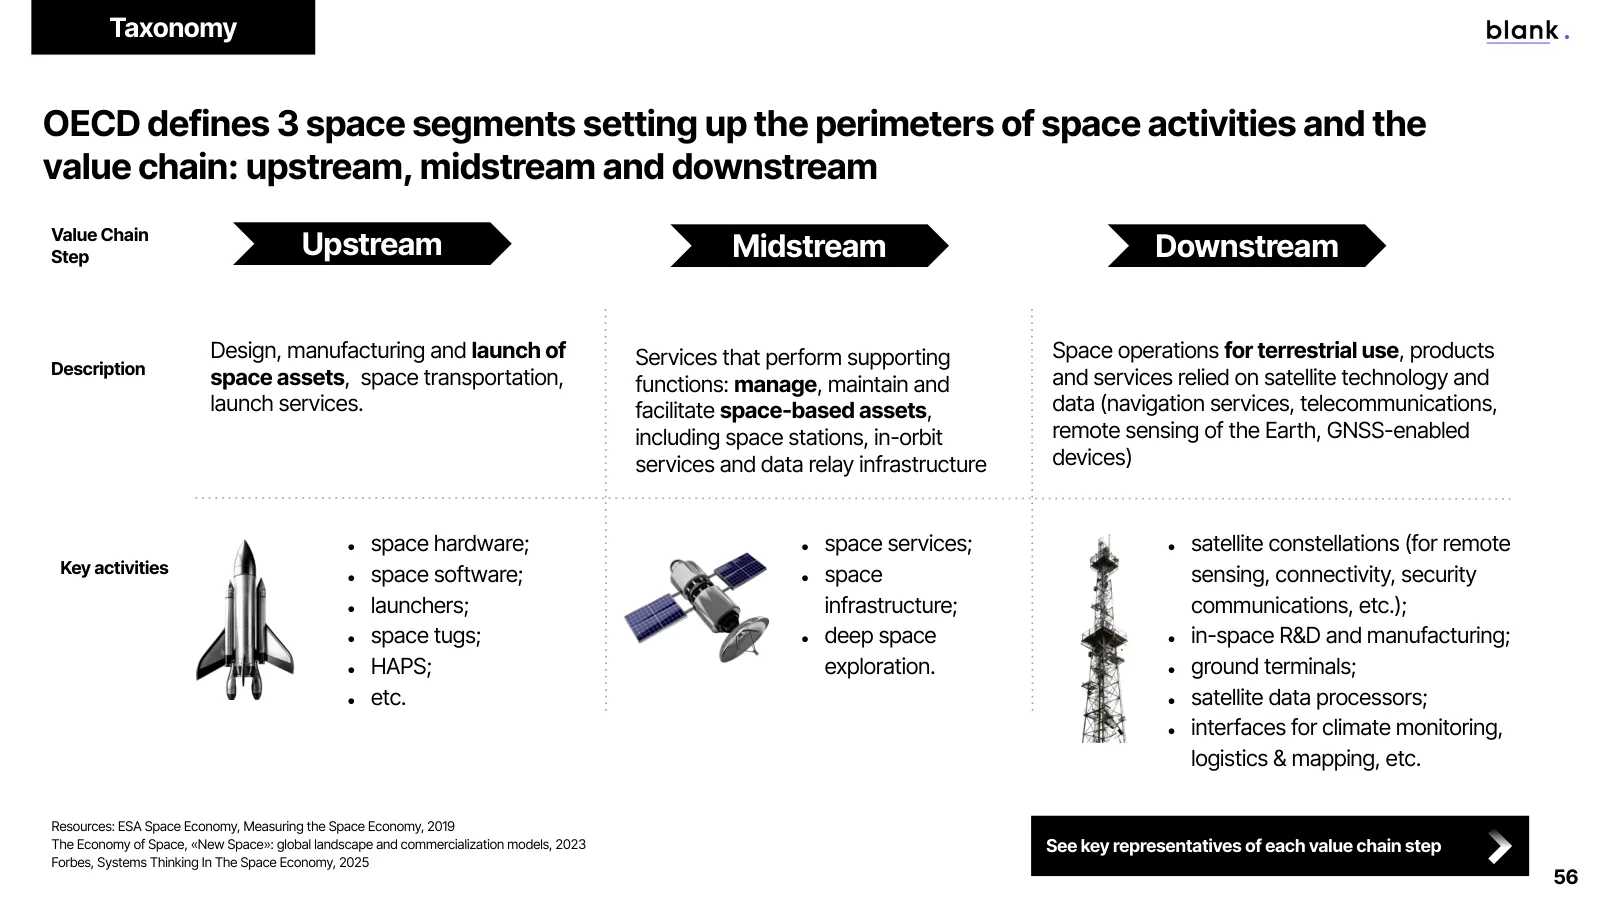
Слайд: цепочка ценности космической экономики по OECD, upstream, midstream, downstream07
Таксономия. Цепочка ценности OECD: upstream, midstream и downstream с компаниями в каждом звене.
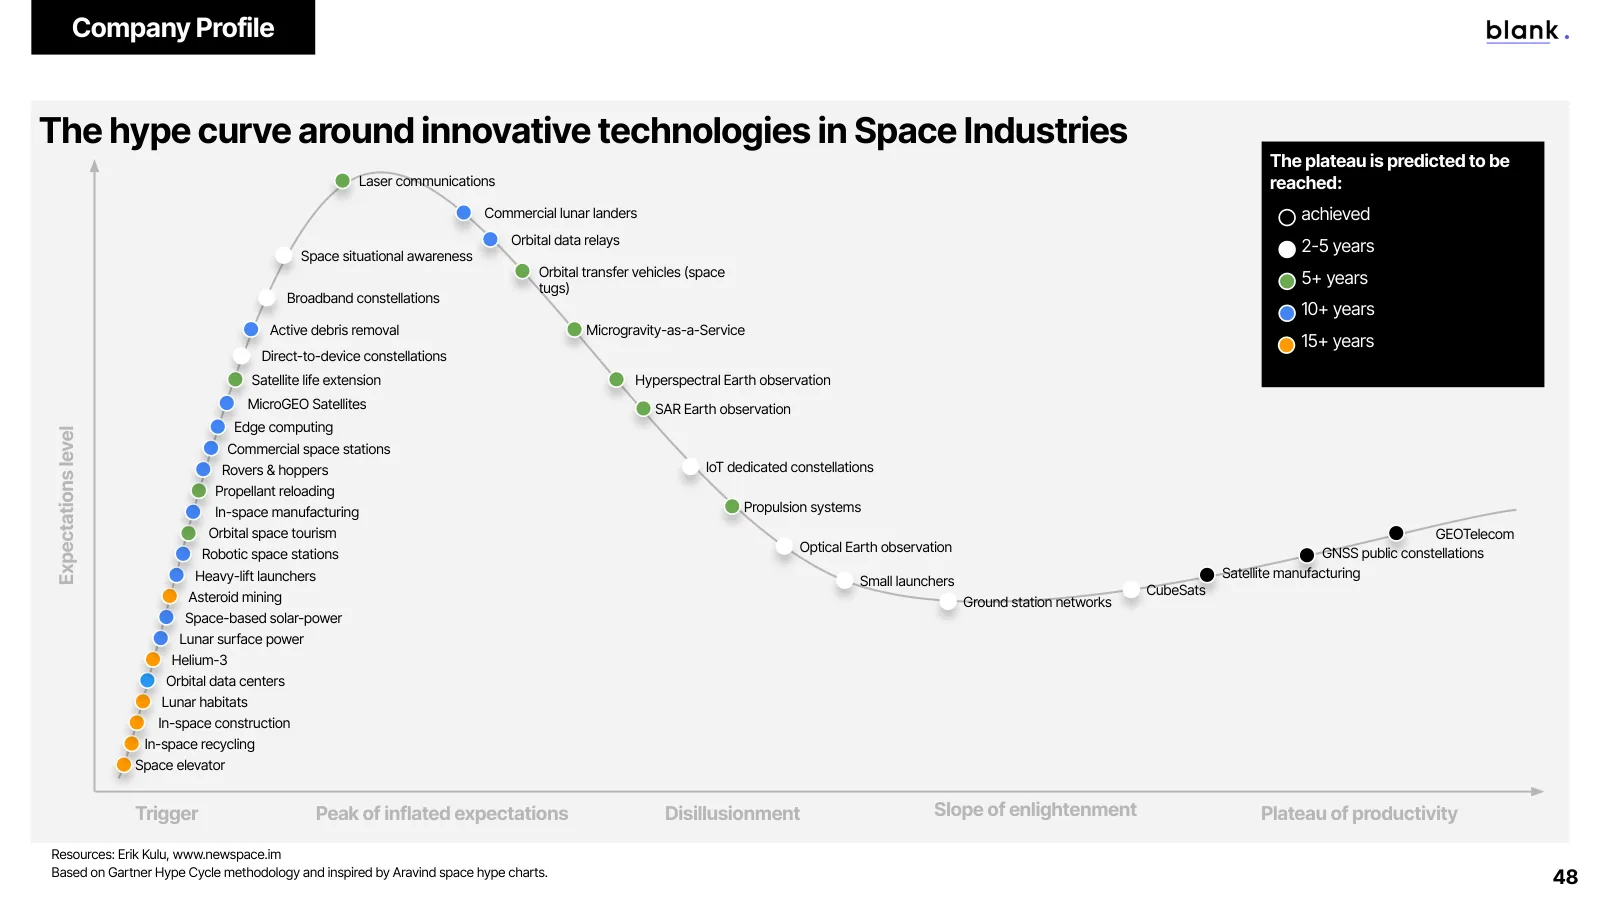
Слайд: кривая хайпа для 39 космических технологий08
Кривая хайпа. 39 космических технологий, расставленных по зрелости по методологии Gartner.

Три истории из отчёта.

54 000объектов крупнее 10 см сейчас вращаются вокруг Земли

Орбитальная теснота превращается в рынок

Около 54 000 объектов крупнее 10 см и примерно 1,2 миллиона крупнее сантиметра сейчас вращаются вокруг Земли. Каждая новая группировка добавляет отработавшую технику, и синдром Кесслера, каскад столкновений, переходит из теории в операционный риск.

Правовая база отстаёт. По Договору о космосе и Конвенции об ответственности мёртвый спутник остаётся собственностью запустившего государства, поэтому уборка чужого мусора может выглядеть как вмешательство в суверенную собственность. Регуляторы начинают закрывать этот разрыв: ESA, например, сократило максимальный срок увода с низкой околоземной орбиты с 25 до 5 лет. Именно это ужесточение превращает орбитальную безопасность в сервисный рынок с регулярной выручкой.

Главные ограничения для роста SpaceTech сегодня не технические, а регуляторные и политические.

Советник фонда, бывший исполнительный директор Космического кокуса Конгресса США
12 летв среднем от первого раунда до поглощения

Долгий путь к ликвидности наконец окупается

Космические компании по-прежнему взрослеют медленно: в среднем около 12 лет от первого раунда до поглощения. В 2025 году терпение было вознаграждено. Firefly Aerospace, Karman Space & Defense и Voyager вышли на биржу, а акции Voyager в первый день открылись более чем на 100% выше цены размещения.

J.P. Morgan Chase запустил десятилетнюю инициативу Security & Resiliency на $1,5 трлн, включая $10 млрд прямых и венчурных инвестиций, среди приоритетов которой аэрокосмическая и оборонная отрасли. Крупнейшие частные раунды года: Stoke Space ($410M, Series D), Impulse Space ($300M), True Anomaly ($260M) и Varda Space Industries ($187M).

OpExтак NASA теперь платит за грузы и данные на орбите

Государства стали заказчиками сервисов

Опыт NASA на низкой околоземной орбите показал: чтобы выполнить миссию, владеть техникой необязательно. Агентство оплачивает доставку грузов или данные как операционные расходы, а коммерческий провайдер владеет активом и управляет им. Один из экспертов отчёта считает такие долгосрочные сервисные контракты экономической основой орбитальной логистики.

Какие секторы мы охватили.

Чтобы отчёт был полезен и инсайдерам отрасли, и инвесторам, которые только присматриваются к космосу, мы построили его на двух фреймворках.

/ 01

Таксономия из двенадцати сегментов

Каждая компания в отчёте отнесена к одному из двенадцати сегментов, поэтому читатель за минуту находит нужную ему часть рынка.

Спутники

  • Наблюдение Земли
  • Связь
  • Навигация
  • Производство и компоненты
  • Наземная инфраструктура

Космический транспорт

  • Лёгкие ракеты
  • Тяжёлые ракеты
  • Многоразовые ракеты
  • Попутные запуски
  • Орбитальные буксиры

Операции в космосе

  • Дозаправка
  • Обслуживание
  • Уборка мусора
  • Предотвращение столкновений
  • Сборка на орбите

Геопространственная аналитика

Исследование космоса

Космическая медицина

Ядерные двигатели

Робототехника

Полупроводники и материалы для космоса

Пилотируемые полёты

R&D в микрогравитации

Космическая солнечная энергетика

/ 02

Цепочка ценности OECD

Upstream охватывает проектирование, производство и запуск космических активов. Midstream охватывает станции, сервисы на орбите и ретрансляцию данных. Downstream охватывает продукты и сервисы на основе спутниковых данных для наземных рынков.

Для каждого звена мы отобрали три компании на разных стадиях зрелости и проследили, как привлечённый капитал соотносится с ростом их продуктовых линеек.

UpstreamMidstreamDownstream
ЗрелыеSpaceXAxiom SpaceICEYE
РастущиеK2 SpaceQuantum SpaceVarda Space Industries
ЗаметныеStoke SpaceOrbit FabAirmo
Слайд: цепочка ценности OECD с примерами компаний в upstream, midstream и downstream

Взгляд вперёд: 2026, 2030, 2035.

Отчёт завершается форсайтом, построенным вокруг трёх горизонтов.

До2026

Активность остаётся на околоземной орбите

  • Многоразовые ракеты
  • Спутниковый интернет напрямую на устройства
  • Продление срока службы спутников на GEO
  • Первые орбитальные дата-центры
К2030

Формируется окололунная экономика

  • Пилотируемые миссии Artemis
  • Коммерческие лунные посадочные модули
  • Ядерная энергетика на поверхности Луны
  • Частные станции приходят на смену МКС
К2035

Повестка смещается к Марсу

  • Ядерные двигатели
  • Разведка астероидов
  • Переработка мусора прямо на орбите

Чтобы отделить реальные рынки от завышенных ожиданий, мы расставили 39 космических технологий на кривой хайпа по методологии Gartner: от зрелых кубсатов и лёгких ракет до орбитальных дата-центров, добычи гелия-3 и космического лифта с горизонтом плато в 15 лет и больше.

Слайд: кривая хайпа космических технологий

Откуда цифры.

/ 01

Статистика национальных космических агентств

Данные ESA, NASA, JAXA и ISRO, бюджетные документы ВВС США и NASA, материалы Национальной лаборатории МКС дали надёжную картину государственных расходов и программ.

/ 02

Венчурные базы данных

Данные Tracxn, Crunchbase и CB Insights о стартапах, раундах и инвесторах легли в основу анализа инвестиционного ландшафта, крупнейших сделок, а также M&A и IPO 2025 года.

/ 03

Отраслевые отчёты и мнения экспертов

Исследования EY, Deloitte и PwC, отраслевых аналитиков Novaspace и BryceTech, карта SpaceTech от Seraphim, публикации Space Foundation и Secure World Foundation. Выводы прокомментировали три эксперта: бывший советник Конгресса США по космической политике, директор по развитию бизнеса компании из лунной программы доставки NASA и глава глобальной сети космических предпринимателей.

/ 04

Медиа и корпоративные источники

Публикации Reuters, Forbes, CNBC, TechCrunch и других деловых медиа вместе с пресс-релизами компаний помогли отследить тренды и события, которые ещё не попали в статистику.

This website uses cookies to improve your web experience.
Explore
Drag